
Geschrieben von:
Tech-Writer Thomas am 12.11.2026
Aufrufe seit 12.11.2026
Gesamt: 12
Dieses Jahr: 12
Diesen Monat: 12
Diese Woche: 12
Heute: 1
Post Tags:
Die Umstellung auf die elektronische Rechnung stellt viele kleine Bauunternehmen, Handwerksbetriebe und Freiberufler vor eine sehr konkrete Frage: Wie schreibe und verwalte ich künftig meine Rechnungen rechtssicher, wenn Excel und Word im B2B-Bereich schrittweise auslaufen?
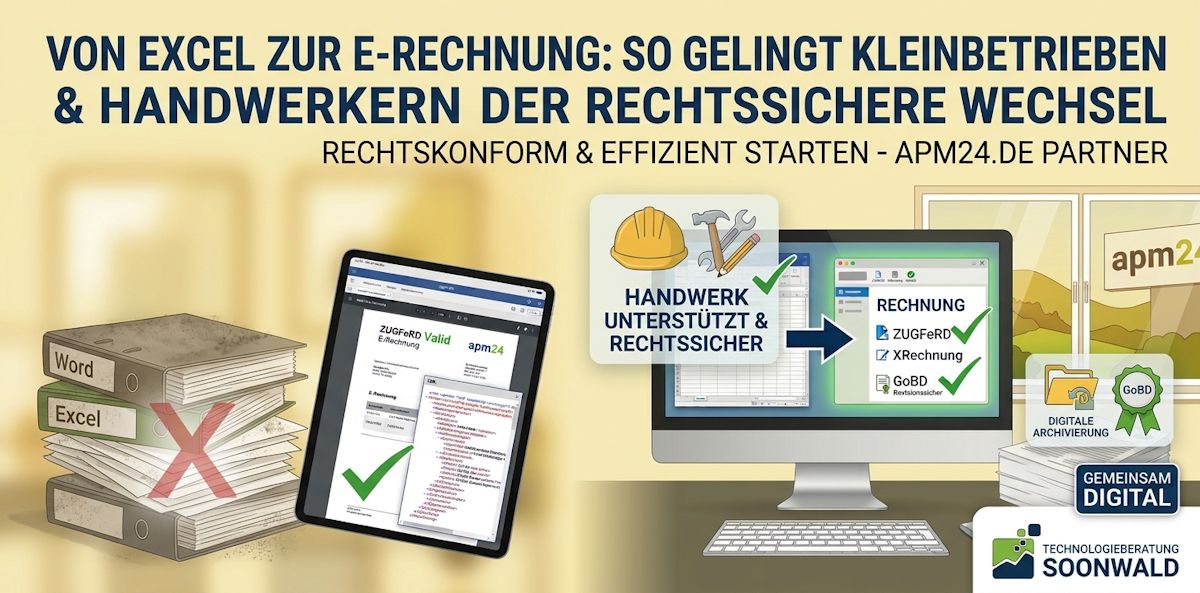
Von Thomas Klabunde mit Gemini Hilfe erstellte Grafik zum Wechsel zur E-Rechnung
Inhalt:
- 1. Warum Excel- und Word-Rechnungen im B2B-Bereich nicht mehr genügen
- 2. Bestandsaufnahme: Wann betrifft Sie die Umstellung?
- 3. Die drei Wege für den Umstieg im Detail (inkl. Vor- und Nachteilen)
- 4. Schritt-für-Schritt-Anleitung zur Umstellung
- 5. Fazit: Welche Lösung ist für kleine Betriebe sinnvoll?
Gerade in kleinen Betrieben mit wenigen Rechnungen im Monat war die Erstellung mit Excel oder Word über viele Jahre selbstverständlich. Eine anschließend als PDF gespeicherte und per E-Mail verschickte Rechnung erfüllt jedoch nicht die neuen Anforderungen an eine E-Rechnung.
Die gute Nachricht: Der Umstieg muss weder kompliziert noch teuer sein. Auch kleinere Betriebe können mit überschaubarem Aufwand eine passende Lösung finden. Dabei muss nicht zwangsläufig eine umfangreiche Buchhaltungs- oder Handwerkersoftware angeschafft werden.
1. Warum Excel- und Word-Rechnungen im B2B-Bereich nicht mehr genügen
Im Rahmen des Wachstumschancengesetzes wurde die elektronische Rechnung in Deutschland neu definiert. Der entscheidende Unterschied liegt im Dateiformat.
- Bisher (sonstige Rechnung): Eine mit Excel oder Word erstellte Rechnung wird als normale PDF-Datei gespeichert und per E-Mail verschickt.
- Künftig (E-Rechnung): Eine E-Rechnung muss in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen werden. Dadurch können Rechnungsdaten automatisch von Buchhaltungsprogrammen verarbeitet werden.
Eine gewöhnliche PDF-Datei enthält zwar für Menschen lesbare Informationen, aber keine entsprechend strukturierte Datengrundlage für die automatisierte Verarbeitung.
Als gängige Formate gelten in Deutschland insbesondere:
- XRechnung: Ein rein strukturiertes XML-Format ohne zusätzliche optische PDF-Ansicht. Es wird insbesondere im Geschäftsverkehr mit öffentlichen Auftraggebern verwendet.
- ZUGFeRD: Ein hybrides Format. Es kombiniert eine gewöhnliche PDF-Darstellung mit einer eingebetteten XML-Datei, die die Rechnungsdaten maschinenlesbar enthält.
Wichtig: Nicht jedes ZUGFeRD-Profil erfüllt automatisch die Anforderungen an eine E-Rechnung. Maßgeblich ist, dass das verwendete Profil die Anforderungen der europäischen Norm EN 16931 erfüllt. Bei ZUGFeRD ab Version 2.0.1 sind insbesondere die Profile MINIMUM und BASIC-WL ausgenommen.
Weitere Informationen: Elektronische Rechnung: Vorgaben und Hilfen
2. Bestandsaufnahme: Wann betrifft Sie die Umstellung?
Bevor Sie Ihre bisherigen Abläufe ändern, lohnt sich ein Blick auf Ihre Kundenstruktur und Ihre persönliche Unternehmenssituation.
Rechnungen an Privatkunden (B2C)
Arbeiten Sie als Handwerker direkt für Privatpersonen, beispielsweise bei einer Badsanierung oder einer Reparatur im Eigenheim, besteht keine allgemeine Pflicht, eine E-Rechnung auszustellen. Sie können weiterhin Papierrechnungen oder gewöhnliche PDF-Rechnungen verwenden.
Kleinbetragsrechnungen bis 250 Euro
Rechnungen mit einem Gesamtbetrag von höchstens 250 Euro brutto sind von der E-Rechnungspflicht ausgenommen. Sie dürfen weiterhin als sonstige Rechnung ausgestellt werden. Das gilt beispielsweise für viele kleinere Materialeinkäufe oder Barverkäufe. Für bestimmte Leistungen, unter anderem nach § 13b UStG, gelten allerdings abweichende Regelungen.
Geschäftskunden und Subunternehmer (B2B)
Rechnen Sie gegenüber anderen Unternehmen, Bauträgern oder als Subunternehmer ab, müssen Sie die neuen Regelungen beachten. Die Ausstellungspflicht wird schrittweise eingeführt.
Kleinunternehmer nach § 19 UStG
Kleinunternehmer müssen für ihre nach § 19 UStG steuerfreien Umsätze keine E-Rechnungen ausstellen. Sie dürfen weiterhin gewöhnliche Rechnungen, beispielsweise als PDF, versenden. Die Pflicht, E-Rechnungen empfangen zu können, gilt allerdings auch für Kleinunternehmer.
Empfangspflicht seit dem 01.01.2025
Unabhängig davon, wann Sie selbst E-Rechnungen ausstellen müssen: Alle inländischen Unternehmen müssen seit dem 1. Januar 2025 in der Lage sein, E-Rechnungen zu empfangen. Dafür genügt grundsätzlich bereits ein E-Mail-Postfach.
Gesetzliche Übergangsfristen für E-Rechnungen im B2B-Bereich
- Seit 01.01.2025: Empfangspflicht für alle betroffenen inländischen Unternehmen.
- Bis 31.12.2026: Papierrechnungen und sonstige Rechnungen, beispielsweise gewöhnliche PDF-Dateien, dürfen weiterhin verwendet werden. Bei anderen elektronischen Formaten ist die Zustimmung des Empfängers erforderlich.
- Bis 31.12.2027: Verlängerte Übergangsfrist für Unternehmen, deren Gesamtumsatz im Vorjahr höchstens 800.000 Euro betrug.
- Ab 01.01.2027: Unternehmen mit einem Vorjahresumsatz von mehr als 800.000 Euro müssen grundsätzlich E-Rechnungen an andere inländische Unternehmen ausstellen.
- Ab 01.01.2028: Die Ausstellungspflicht gilt grundsätzlich auch für die übrigen betroffenen Unternehmen. Ausnahmen, insbesondere für Kleinunternehmer nach § 19 UStG, bleiben bestehen.
Die genannten Fristen betreffen die Ausstellung von Rechnungen. Die Empfangspflicht besteht bereits seit 2025.
Weitere Informationen zu den gesetzlichen Regelungen, Übergangsfristen und Ausnahmen finden Sie in den offiziellen FAQ des Bundesfinanzministeriums zur E-Rechnung .
3. Die drei Wege für den Umstieg im Detail (inkl. Vor- und Nachteilen)
Wer nur wenige Rechnungen im Monat schreibt, sollte genau abwägen: Möchte ich eine moderne Cloud-Lösung nutzen, lieber eine klassische Windows-Software einsetzen oder meine gewohnten Excel-Vorlagen weiterhin verwenden?
Weg A: Webbasierte Online-Rechnungstools (Cloud)
Cloud-Anbieter wie Lexware Office (ehemals lexoffice), sevdesk, FastBill oder Billomat arbeiten direkt im Browser. Eine Installation auf dem eigenen Rechner ist normalerweise nicht erforderlich.
Vorteile:
- Flexibilität: Rechnungen können auch unterwegs, beispielsweise direkt auf der Baustelle mit Smartphone oder Tablet, erstellt und verschickt werden.
- Automatische Updates: Anpassungen an gesetzliche oder technische Anforderungen werden vom Anbieter bereitgestellt.
- Zusatzfunktionen: Je nach Angebot stehen Funktionen für Angebote, Belegerfassung, Buchhaltung und den Datenaustausch mit dem Steuerberater zur Verfügung.
- Geringer Einstieg: Viele Anbieter bieten unterschiedliche Tarife für kleinere Betriebe an.
Nachteile und Bedenken:
- Datenschutz: Unternehmens- und Kundendaten werden auf Servern des Anbieters gespeichert. Prüfen Sie deshalb den Auftragsverarbeitungsvertrag (AVV), die technischen und organisatorischen Maßnahmen, mögliche Drittlandübermittlungen und die tatsächlichen Speicherorte.
- Laufende Kosten: Für die Nutzung fallen normalerweise monatliche oder jährliche Gebühren an.
- Abhängigkeit vom Anbieter: Bei einer Kündigung muss sichergestellt sein, dass Rechnungen, Kundendaten und weitere Unterlagen vollständig exportiert werden können. Auch die weitere Nutzung und Lesbarkeit der Daten sollte geklärt sein.
Eine Cloud-Lösung ist nicht grundsätzlich unsicher oder datenschutzrechtlich problematisch. Entscheidend sind der konkrete Anbieter, seine Vertragsbedingungen und die eigene Datenorganisation.
Weg B: Spezialisierte Branchensoftware für Handwerk und Bau
Für Handwerksbetriebe und Bauunternehmen gibt es klassische Windows-Programme sowie moderne Cloud-Lösungen. Sie bieten häufig deutlich mehr als die reine Rechnungserstellung.
Vorteile:
- Branchenfunktionen: Angebote, Aufmaße, Regieberichte, Abschlagsrechnungen und Schlussrechnungen können in einem Programm verwaltet werden.
- Spezielle Abrechnungsarten: Auch Bauleistungen nach § 13b UStG (Reverse Charge) lassen sich bei entsprechender Unterstützung der Software abbilden.
- Weniger doppelte Eingaben: Kundendaten und bereits erfasste Leistungen können für die Rechnungsstellung übernommen werden.
- Lokale Datenhaltung: Bei klassischen Desktop-Programmen können die Daten auf dem eigenen Windows-PC oder einem betrieblichen Server gespeichert werden.
Nachteile:
- Anschaffung und Pflege: Je nach Programm entstehen Kosten für Lizenzen, Updates und Wartung.
- Einarbeitung: Der größere Funktionsumfang kann gerade für kleine Betriebe unnötig kompliziert sein.
- Eingeschränkte Mobilität: Bei reinen Windows-Programmen ist die Nutzung unterwegs oft nur eingeschränkt möglich.
- Datensicherung: Bei lokaler Installation muss sich der Betrieb selbst um regelmäßige und zuverlässige Datensicherungen kümmern.
Für einen Handwerksbetrieb mit umfangreicher Auftragsverwaltung kann eine solche Lösung sinnvoll sein. Wer lediglich einige Rechnungen im Monat schreibt, benötigt aber nicht unbedingt eine komplette Branchenlösung.
Weg C: Der Weg für hartnäckige Excel-Fans (Excel + E-Rechnungsgenerator)
Wer über Jahre eigene Excel-Kalkulationen, individuelle Aufmaß-Vorlagen oder gewohnte Rechnungstabellen entwickelt hat, möchte diese häufig nicht vollständig aufgeben.
Das ist auch nicht notwendig. Excel kann weiterhin für Kalkulationen, Arbeitsvorbereitung und interne Berechnungen verwendet werden. Lediglich für die eigentliche Rechnungsstellung muss bei bestehender Ausstellungspflicht ein geeignetes E-Rechnungsformat erzeugt werden.
Funktionsweise:
- Sie erstellen Ihre Kalkulation oder Rechnung wie gewohnt in Excel.
- Die fertige Rechnung wird als PDF gespeichert.
- Anschließend werden die Rechnungsdaten in einem geeigneten E-Rechnungsgenerator erfasst oder aus der PDF übernommen.
- Das Programm erstellt daraus eine E-Rechnung, beispielsweise im ZUGFeRD- oder XRechnung-Format.
- Vor dem Versand sollten die erzeugten Rechnungsdaten geprüft und das Ergebnis nach Möglichkeit validiert werden.
Beispiel: PDF24 E-Rechnungsgenerator
Ein interessantes Werkzeug für diesen Zweck ist der kostenlose E-Rechnungsgenerator von PDF24.
Neben der manuellen Eingabe der Rechnungsdaten bietet das Online-Werkzeug inzwischen auch die Möglichkeit, eine vorhandene PDF-Rechnung zu importieren und die enthaltenen Daten mithilfe einer KI auszulesen.
Das kann den bisherigen doppelten Eingabeaufwand erheblich reduzieren. Die übernommenen Daten sollten allerdings immer sorgfältig kontrolliert werden. Eine automatische Erkennung ist keine Garantie für eine fehlerfreie Rechnung.
Vorteile:
- Die gewohnten Excel-Kalkulationen und individuellen Berechnungsformeln bleiben erhalten.
- Es ist keine vollständige Umstellung auf eine neue Buchhaltungssoftware erforderlich.
- Kostenlose Werkzeuge ermöglichen einen vergleichsweise günstigen Einstieg.
- Vorhandenes PDF
Weitere Informationen zu den gesetzlichen Regelungen, Übergangsfristen und Ausnahmen finden Sie in den offiziellen FAQ des Bundesfinanzministeriums zur E-Rechnung .
Vergleich der drei Lösungswege
| Kriterium | Weg A: Cloud | Weg B: Branchensoftware | Weg C: Excel + Generator |
|---|---|---|---|
| Speicherort | Cloud | Lokal oder Cloud | Excel lokal, Generator je nach Lösung |
| Mobile Nutzung | Meist sehr gut | Je nach Software | Eingeschränkt |
| Manueller Aufwand | Gering | Gering | Je nach Werkzeug mittel bis hoch |
| Handwerkerfunktionen | Je nach Tarif | Umfangreich | Individuell in Excel |
| Laufende Kosten | Meist monatlich | Je nach Lizenzmodell | Gering bis kostenlos möglich |
| Eignung für wenige Rechnungen | Gut | Teilweise überdimensioniert | Gut bei überschaubarem Aufwand |
4. Schritt-für-Schritt-Anleitung zur Umstellung
Unabhängig davon, für welchen Lösungsweg Sie sich entscheiden, sollten Sie einige grundlegende Punkte beachten.
Schritt 1: Stammdaten und Kundenstruktur prüfen
Unterscheiden Sie zunächst zwischen Geschäftskunden (B2B) und Privatkunden (B2C).
Prüfen Sie, ob Ihre Kundendaten vollständig sind und die für die jeweilige Rechnung erforderlichen Angaben enthalten. Dazu gehören insbesondere:
- Vollständiger Name und Anschrift des Kunden.
- Steuernummer oder Umsatzsteuer-Identifikationsnummer, soweit für die Rechnung erforderlich.
- E-Mail-Adresse beziehungsweise vereinbarter Übermittlungsweg.
- Korrekte Angaben zu den erbrachten Leistungen und vereinbarte Preise.
Eine USt-IdNr. ist dabei nicht pauschal für jeden Geschäftskunden zwingend erforderlich.
Schritt 2: Das passende Rechnungsformat wählen
Wenn Sie eine neue Software einrichten, sollten Sie darauf achten, dass diese die Erstellung gültiger E-Rechnungen unterstützt.
Für viele kleinere Unternehmen ist ZUGFeRD im Profil EN 16931 eine praktische Wahl. Es verbindet die gewohnte PDF-Darstellung mit den maschinenlesbaren Rechnungsdaten.
XRechnung ist dagegen insbesondere dann interessant, wenn Sie mit öffentlichen Auftraggebern zusammenarbeiten oder diese das Format ausdrücklich verlangen.
Wichtig ist nicht allein die Bezeichnung des Formats, sondern dass die erzeugte Rechnung die gesetzlichen und technischen Anforderungen erfüllt.
Tipp: Lassen Sie die erste erzeugte E-Rechnung mit einem geeigneten Prüfwerkzeug validieren. So können fehlende oder fehlerhafte Pflichtangaben frühzeitig erkannt werden.
Schritt 3: Empfang und Archivierung einrichten
Ein häufiges Missverständnis bei kleineren Betrieben: Für den Empfang und die Aufbewahrung von E-Rechnungen ist nicht zwangsläufig ein teures Buchhaltungs- oder Archivsystem erforderlich.
Zunächst genügt für den Empfang grundsätzlich ein vorhandenes E-Mail-Postfach. Eingehende E-Rechnungen müssen anschließend jedoch ordnungsgemäß aufbewahrt werden.
Dabei sind einige wichtige Punkte zu beachten:
- Originaldatei erhalten: Der strukturierte XML-Datenteil muss in seiner ursprünglichen Form unversehrt aufbewahrt werden.
- Keine reine Papierablage: Ein Ausdruck ersetzt die digitale Originaldatei nicht.
- Vollständigkeit sicherstellen: Rechnungen und zugehörige Unterlagen müssen vollständig und nachvollziehbar abgelegt werden.
- Vor Datenverlust schützen: Regelmäßige Datensicherungen sind unverzichtbar.
- Wiederauffindbarkeit gewährleisten: Die Unterlagen müssen während der Aufbewahrungsfrist verfügbar und lesbar bleiben.
Die Aufbewahrungsfrist für Rechnungen beträgt grundsätzlich acht Jahre.
Ein normaler Windows-Ordner ist nicht automatisch eine vollständige Archivierungslösung. Er ist aber auch nicht allein deshalb unzulässig. Entscheidend ist, dass die gesetzlichen Aufbewahrungsanforderungen und die einschlägigen GoBD-Grundsätze eingehalten werden.
Die grundlegenden Anforderungen an die elektronische Aufbewahrung von Geschäftsunterlagen sind in den Grundsätzen zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form (GoBD) beschrieben.
Praktische Möglichkeiten für kleinere Betriebe:
- Eine strukturierte Ablage auf dem eigenen Rechner oder Server mit geeigneten Schutz- und Sicherungsmaßnahmen.
- Ein Dokumentenmanagementsystem (DMS), beispielsweise ecoDMS.
- Eine geeignete Cloud-Archivierung mit nachvollziehbarer Verwaltung und zuverlässigen Exportmöglichkeiten.
- Eine bereits vorhandene Buchhaltungssoftware mit integrierter Belegverwaltung.
Ob eine einfache Dateiablage ausreicht, hängt von der gesamten betrieblichen Organisation ab. Ein spezielles Archivprogramm ist nicht automatisch vorgeschrieben.
Weitere Informationen: Wie können E-Rechnungen in Deutschland rechtssicher gespeichert werden?
5. Fazit: Welche Lösung ist für kleine Betriebe sinnvoll?
Der Wechsel von der klassischen Excel- oder Word-Rechnung zur E-Rechnung muss keine große Investition bedeuten.
Welche Lösung am besten geeignet ist, hängt vor allem von der Anzahl der Rechnungen, den betrieblichen Abläufen und den persönlichen Anforderungen ab.
- Wer möglichst wenig Aufwand möchte, ist mit einer einfachen Cloud-Rechnungslösung gut beraten.
- Wer umfangreiche Aufträge und Baustellen verwaltet, sollte eine spezialisierte Handwerkersoftware in Betracht ziehen.
- Wer nur wenige Rechnungen schreibt und seine Excel-Vorlagen behalten möchte, kann mit einem geeigneten E-Rechnungsgenerator eine kostengünstige Alternative finden.
Wichtig ist vor allem, dass nicht nur die Rechnungserstellung funktioniert. Auch der Empfang, die Prüfung und die langfristige Aufbewahrung der Rechnungen müssen berücksichtigt werden.
Sie müssen also nicht zwangsläufig Ihre gesamte bisherige Arbeitsweise aufgeben. Oft reicht es, die bestehende Lösung an den entscheidenden Stellen sinnvoll zu ergänzen.
Unterstützung bei der Umstellung auf E-Rechnungen
Sie sind unsicher, welche Software für Ihren Betrieb geeignet ist? Sie möchten Ihre bisherigen Excel-Rechnungen weiterhin verwenden oder benötigen Unterstützung bei der Einrichtung einer passenden Lösung?
Wir unterstützen Handwerksbetriebe, Selbstständige und kleine Unternehmen bei der Auswahl und Einrichtung geeigneter Software, der technischen Umsetzung und der Organisation der digitalen Rechnungsablage.
Ob Cloud-Lösung, lokales Windows-Programm oder die Weiterverwendung vorhandener Excel-Vorlagen: Gemeinsam finden wir eine praktikable Lösung, die zu Ihrem Betrieb und Ihrem tatsächlichen Bedarf passt.
Computerhilfe Seibersbach – IT-Unterstützung für kleine Unternehmen und Handwerksbetriebe in Seibersbach, Stromberg, Rheinböllen, Bingen und der Region Soonwald.
Sprechen Sie uns einfach an – wir helfen Ihnen bei der unkomplizierten Umstellung.
Rechtliche Grundlage: Die gesetzlichen Regelungen zur Ausstellung und Übermittlung elektronischer Rechnungen finden sich insbesondere in § 14 des Umsatzsteuergesetzes (UStG) .
Hinweis: Dieser Artikel dient ausschließlich der allgemeinen Information und stellt keine steuerliche oder rechtliche Beratung dar. Trotz sorgfältiger Recherche übernehmen wir keine Gewähr für die Vollständigkeit und Aktualität der Angaben. Bei individuellen steuerlichen Fragen wenden Sie sich bitte an Ihren Steuerberater.
Impressum des Autor Kontakt zum Autor
Werbung

Kommentar / Bewertung eintragen