
Geschrieben von:
Tech-Writer Thomas am 01.10.2026
Aufrufe seit 1.10.2026
Gesamt: 30
Dieses Jahr: 30
Diesen Monat: 30
Diese Woche: 12
Heute: 1
Post Tags:
Ein älteres Smartphone kann technisch noch vollkommen funktionieren und für viele Aufgaben völlig ausreichen. Doch plötzlich lässt sich die Banking-App der eigenen Bank nicht mehr installieren oder aktualisieren, weil die verwendete Android-Version zu alt ist. Besonders ärgerlich ist das, wenn das Smartphone eigentlich nur für das Online-Banking beziehungsweise zur Freigabe von Überweisungen genutzt wird. Ein neues Smartphone ist aber nicht immer die einzige Lösung.
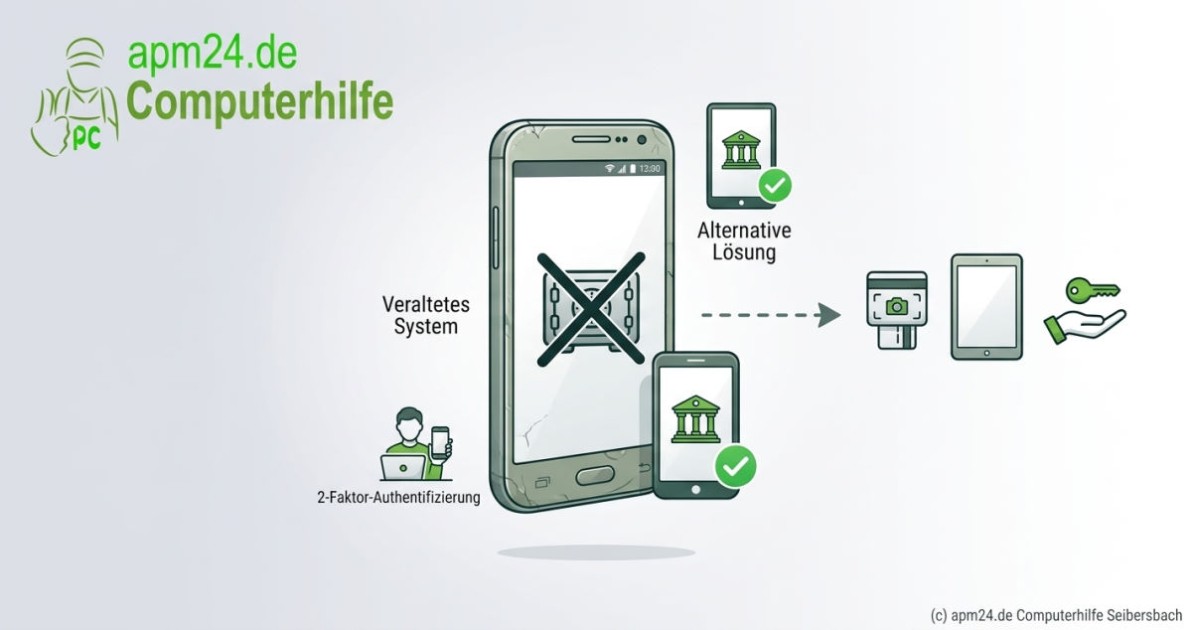
Copyright und Lizenz: Von \"Computerhilfe Seibersbach\" mit KI-Unterstützung erstellte Grafik zum Artikel Probleme mit der Banking-App
Inhalt:
- Wenn das Smartphone noch funktioniert, aber die Bank eine neuere Android-Version verlangt
- Warum ältere Android-Versionen zum Problem werden
- ING: photoTAN-Generator oder Telefonbanking als Alternative
- Sparkassen: chipTAN funktioniert unabhängig vom Smartphone
- DKB: chipTAN mit Girokarte
- Commerzbank: photoTAN-Lesegerät statt Smartphone
- Postbank: BestSign mit separatem Gerät
- Deutsche Bank: BestSign statt Banking-App
- Volksbanken Raiffeisenbanken: Sm@rt-TAN als Hardware-Lösung
- Consorsbank: SecurePlus Generator
- Die wichtigsten Alternativen im Überblick
- Barrierefreiheit und einfache Bedienung
- Hat ein TAN-Generator auch Vorteile?
- Kann ein Tablet das alte Smartphone ersetzen?
- Das alte Smartphone muss nicht automatisch weg
- Was sollte man tun, wenn die Banking-App plötzlich nicht mehr funktioniert?
- Nicht vorschnell ein neues Smartphone kaufen
- Fazit
Wenn das Smartphone noch funktioniert, aber die Bank eine neuere Android-Version verlangt
Banking-Apps gehören zu den Anwendungen, bei denen Banken besonders hohe Anforderungen an Sicherheit und Aktualität stellen. Deshalb unterstützen die Apps häufig nur noch neuere Versionen von Android oder iOS. Wird das Betriebssystem eines älteren Smartphones nicht mehr aktualisiert, kann die Banking-App irgendwann nicht mehr verwendet werden.
Das bedeutet allerdings nicht automatisch, dass das Smartphone unbrauchbar geworden ist. Wer beispielsweise mit dem Gerät telefoniert, Nachrichten schreibt, Fotos macht oder im Internet surft, kann es möglicherweise noch viele Jahre verwenden. Auch für das Banking gibt es je nach Bank Alternativen.
Warum ältere Android-Versionen zum Problem werden
Android-Smartphones erhalten je nach Hersteller und Modell unterschiedlich lange Sicherheits- und Systemupdates. Gerade bei älteren Geräten endet die offizielle Unterstützung häufig nach einigen Jahren. Die installierte Android-Version bleibt dann auf einem älteren Stand.
Banken müssen bei ihren Apps unter anderem aktuelle Sicherheitsfunktionen und technische Standards berücksichtigen. Deshalb werden ältere Betriebssystemversionen irgendwann nicht mehr unterstützt.
Wichtig ist dabei: Es gibt keine allgemeine gesetzliche Vorschrift, nach der beispielsweise nur noch Android 11 oder eine noch höhere Version für Banking verwendet werden darf. Die konkrete Mindestversion legt die jeweilige Bank beziehungsweise der Anbieter der Banking-App fest.
Für Kunden kann das trotzdem zu einem praktischen Problem werden: Das Smartphone funktioniert noch, aber genau die Anwendung, die für das Banking benötigt wird, funktioniert nicht mehr.
ING: photoTAN-Generator oder Telefonbanking als Alternative
Bei der ING wird für die aktuelle Banking-App mindestens Android 11 benötigt. Ein älteres Smartphone mit beispielsweise Android 9 kann deshalb für die App nicht mehr verwendet werden.
Die ING bietet jedoch mit dem photoTAN-Generator eine Möglichkeit, Aufträge auch ohne Smartphone-App freizugeben. Der Generator liest die farbige Grafik ein, die beim Online-Banking am Computer angezeigt wird, und erzeugt daraus eine TAN. Eine Verbindung zum Smartphone ist dafür nicht erforderlich.
Der photoTAN-Generator kostet aktuell 32,00 Euro inklusive Versand und Mehrwertsteuer (Stand 10.2026).
Eine weitere Möglichkeit ist das Telefonbanking. Damit können bestimmte Bankgeschäfte auch telefonisch erledigt werden. Das kann insbesondere dann interessant sein, wenn ein Smartphone mit Touchscreen ohnehin nicht besonders komfortabel zu bedienen ist.
Weitere Informationen zum photoTAN-Verfahren bei der ING
Weitere Informationen zum Telefonbanking der ING
Sparkassen: chipTAN funktioniert unabhängig vom Smartphone
Bei den Sparkassen muss man etwas genauer hinschauen, denn die Sparkassen sind keine einzelne Bank. Die konkreten Verfahren und Voraussetzungen können deshalb je nach Sparkasse unterschiedlich sein.
Eine wichtige Alternative zur Banking-App ist das chipTAN-Verfahren. Dabei wird ein separater TAN-Generator zusammen mit der Sparkassen-Card verwendet. Für die Freigabe einer Überweisung ist somit kein Smartphone erforderlich.
Das Online-Banking kann weiterhin ganz normal am PC über die Internetseite der Sparkasse genutzt werden. Der TAN-Generator übernimmt lediglich die Freigabe des jeweiligen Auftrags.
Auch Telefonbanking wird von Sparkassen angeboten, wobei die konkreten Möglichkeiten von der jeweiligen Sparkasse abhängen.
Informationen der Sparkassen zu den TAN-Verfahren
Informationen zum Telefonbanking der Sparkassen
DKB: chipTAN mit Girokarte
Bei der DKB benötigt die aktuelle DKB-App mindestens Android 9. Wer ein älteres Gerät besitzt, kann deshalb ebenfalls irgendwann vor dem Problem stehen, dass die App nicht mehr verwendet werden kann.
Als Alternative bietet die DKB das chipTAN-Verfahren an. Dabei wird eine Girokarte zusammen mit einem TAN-Generator verwendet. Der Generator liest beispielsweise einen QR-Code vom Bildschirm des Computers und erzeugt anschließend die erforderliche TAN.
Die Girokarte kostet bei der DKB aktuell 0,99 Euro pro Monat (Stand 10.2026). Hinzu kommt der Preis für den TAN-Generator.
Nach der Einrichtung kann das Verfahren unabhängig von einem Smartphone verwendet werden. Das Online-Banking selbst erfolgt weiterhin bequem am PC.
Weitere Informationen zum chipTAN-Verfahren der DKB
Commerzbank: photoTAN-Lesegerät statt Smartphone
Auch bei der Commerzbank gibt es eine Hardware-Alternative. Die photoTAN-App unterstützt aktuell Android ab Version 7.
Wer kein geeignetes Smartphone besitzt oder die Banking-App nicht verwenden möchte, kann ein separates photoTAN-Lesegerät verwenden. Dieses liest die farbige photoTAN-Grafik vom Computerbildschirm ein und zeigt anschließend die erzeugte TAN an.
Das photoTAN-Lesegerät kostet derzeit 34,90 Euro (Stand 10.2026).
Damit kann das Online-Banking am PC weiterhin genutzt werden, ohne dass ein modernes Smartphone erforderlich ist.
Weitere Informationen zum photoTAN-Verfahren der Commerzbank
Informationen zum photoTAN-Lesegerät
Postbank: BestSign mit separatem Gerät
Bei der Postbank benötigt die aktuelle BestSign-App mindestens Android 9. Auch hier kann ein älteres Smartphone deshalb irgendwann nicht mehr für die Freigabe von Bankgeschäften eingesetzt werden.
Als Alternative bietet die Postbank ein separates BestSign-Gerät an. Damit können Aufträge unabhängig von der Smartphone-App bestätigt werden.
Das BestSign-Gerät ist derzeit ab 29,90 Euro erhältlich (Stand 10.2026).
Für manche Nutzer kann ein separates Gerät sogar einfacher zu bedienen sein als eine App: Der Auftrag wird am Computer kontrolliert und anschließend direkt am Gerät bestätigt.
Weitere Informationen zur BestSign-App
Weitere Informationen zu BestSign
Deutsche Bank: BestSign statt Banking-App
Bei der Deutschen Bank wird für die aktuelle Banking-App mindestens Android 9 benötigt. Für die Freigabe von Aufträgen setzt die Deutsche Bank zunehmend auf BestSign.
Auch hier ist ein separates BestSign-Gerät als Alternative zur Smartphone-App möglich. Das Online-Banking kann dabei weiterhin über den Browser am PC genutzt werden.
Wer bereits ein älteres photoTAN-Verfahren eingerichtet hat, sollte beachten, dass bestehende Verfahren und die aktuell angebotenen Freigabemöglichkeiten nicht unbedingt identisch sind. Deshalb sollte vor einer Umstellung geprüft werden, welches Verfahren für das eigene Konto tatsächlich angeboten wird.
Weitere Informationen zur Deutschen Bank App und den unterstützten Geräten
Volksbanken Raiffeisenbanken: Sm@rt-TAN als Hardware-Lösung
Auch bei den Volksbanken und Raiffeisenbanken gibt es nicht nur eine zentrale Bank mit einheitlichen Angeboten. Die konkreten Verfahren können deshalb von der jeweiligen regionalen Bank abhängen.
Für das mobile Freigabeverfahren VR SecureGo plus wird aktuell mindestens Android 10 benötigt. Eine Alternative ist beispielsweise Sm@rt-TAN photo. Dabei wird ein separater TAN-Generator eingesetzt, der die zur Freigabe benötigten Daten vom Bildschirm einliest.
Bei den VR-Banken ist allerdings zu beachten, dass ältere Sm@rt-TAN-Verfahren schrittweise abgelöst werden. Wer bereits einen älteren TAN-Generator besitzt, sollte deshalb bei der eigenen Volksbank Raiffeisenbank nachfragen, welches Verfahren aktuell unterstützt wird.
Informationen der Volksbanken Raiffeisenbanken zu den TAN-Verfahren
Consorsbank: SecurePlus Generator
Die Consorsbank bietet mit dem SecurePlus Generator ebenfalls ein separates Gerät für Kunden an, die kein kompatibles Smartphone oder Tablet verwenden können.
Der Generator wird ausschließlich für die Consorsbank verwendet und erzeugt die erforderlichen Freigabecodes für das Online-Banking.
Der SecurePlus Generator kostet aktuell 19,95 Euro zuzüglich Versand (Stand 10.2026).
Weitere Informationen zum SecurePlus Generator der Consorsbank
Die wichtigsten Alternativen im Überblick
| Bank / Bankengruppe | Android-Mindestversion* | Alternative zum Smartphone | Kosten | Online-Banking am PC ohne Smartphone |
|---|---|---|---|---|
| ING | Android 11 | photoTAN-Generator, Telefonbanking | 32,00 € (Stand 10.2026) | Ja |
| Sparkassen | instituts-/versionsabhängig | chipTAN, je nach Institut weitere Möglichkeiten | abhängig von der Sparkasse | Ja |
| DKB | Android 9 | chipTAN + Girokarte | Girokarte 0,99 €/Monat (Stand 10.2026) + TAN-Generator | Ja |
| Commerzbank | Android 7 | photoTAN-Lesegerät | 34,90 € (Stand 10.2026) | Ja |
| Postbank | Android 9 | BestSign-Gerät | ab 29,90 € (Stand 10.2026) | Ja |
| Deutsche Bank | Android 9 | BestSign-Gerät; bestehendes photoTAN-Verfahren beachten | abhängig vom Verfahren | Ja |
| Volksbanken Raiffeisenbanken | Android 10 | Sm@rt-TAN photo | abhängig vom Institut | Ja, abhängig vom Institut |
| Consorsbank | abhängig vom aktuellen App-/SecurePlus-Verfahren | SecurePlus Generator | 19,95 € zzgl. Versand (Stand 10.2026) | Ja |
* Die genannten Android-Versionen beziehen sich auf die jeweils aktuell von der Bank angegebenen Mindestvoraussetzungen. Diese können sich ändern. Bei Sparkassen und Volksbanken Raiffeisenbanken können die konkreten Voraussetzungen und Verfahren außerdem vom jeweiligen Institut abhängen.
Barrierefreiheit und einfache Bedienung
Bei der Frage nach einer Alternative sollte nicht nur auf die technischen Voraussetzungen und die Kosten geschaut werden. Auch die Bedienbarkeit spielt eine wichtige Rolle.
Gerade ältere Menschen kommen mit einem großen Touchscreen nicht unbedingt besser zurecht als mit einem separaten Gerät. Kleine Schaltflächen, Wischbewegungen, Passwörter und wechselnde Sicherheitsabfragen können die Bedienung erschweren.
Ein separater TAN-Generator hat hier einen möglichen Vorteil: Er wird ausschließlich für die Freigabe des Bankauftrags verwendet. Je nach Modell sind die Bedienung und die Anzeige auf die wenigen notwendigen Funktionen beschränkt.
Allerdings sind auch solche Geräte nicht automatisch barrierefrei. Bei der ING wird beispielsweise ausdrücklich darauf hingewiesen, dass der photoTAN-Generator nicht barrierefrei ist. Wer besondere Anforderungen an die Bedienbarkeit hat, sollte deshalb die konkrete Lösung vor dem Kauf prüfen.
Informationen der ING zur Barrierefreiheit
Hat ein TAN-Generator auch Vorteile?
Ein separates TAN-Gerät wirkt auf den ersten Blick wie ein zusätzlicher Aufwand. Schließlich muss neben dem Computer noch ein weiteres Gerät bereitliegen.
Für bestimmte Nutzer kann das aber sogar ein Vorteil sein. Das Smartphone muss nicht ständig aktualisiert werden und ist für das Banking nicht zwingend erforderlich. Außerdem kann ein älteres Smartphone weiterhin für seine bisherigen Aufgaben genutzt werden.
Ein weiterer Vorteil besteht darin, dass das Smartphone nicht gleichzeitig für das Online-Banking und die TAN-Freigabe benötigt wird. Die beiden Geräte sind voneinander getrennt.
Auf der anderen Seite entstehen zusätzliche Kosten und man muss das separate Gerät aufbewahren. Außerdem sind die Generatoren in der Regel an das jeweilige Bankverfahren gebunden. Ein TAN-Generator der einen Bank kann normalerweise nicht einfach bei einer anderen Bank eingesetzt werden.
Kann ein Tablet das alte Smartphone ersetzen?
Eine weitere Möglichkeit kann ein Tablet sein. Wenn die Banking-App auf einem Tablet mit einer aktuellen Android-Version oder iPadOS-Version läuft, kann dieses Gerät unter Umständen für das Banking verwendet werden.
Ob das tatsächlich funktioniert, hängt allerdings von der jeweiligen Bank und der konkreten App ab. Manche Banken unterstützen Tablets ausdrücklich, andere empfehlen für das Online-Banking auf einem Tablet eher die Nutzung der Internetseite.
Ein Tablet kann deshalb interessant sein, wenn ohnehin eines vorhanden ist. Ein neues Tablet ausschließlich für das Banking anzuschaffen, sollte dagegen hinsichtlich Kosten und Nutzen mit einem separaten TAN-Gerät verglichen werden.
Das alte Smartphone muss nicht automatisch weg
Wenn eine Banking-App nicht mehr funktioniert, ist das Smartphone deshalb nicht automatisch technisch wertlos. Es kann weiterhin zum Telefonieren, Fotografieren, Musikhören, Lesen, für Nachrichten oder als WLAN-Gerät verwendet werden.
Gerade wenn das Gerät ansonsten noch zuverlässig funktioniert, kann es sinnvoll sein, zunächst nach einer anderen Banking-Lösung zu suchen, anstatt sofort ein neues Smartphone zu kaufen.
Das kann außerdem ein kleiner Beitrag zur Nachhaltigkeit sein: Jedes Smartphone, das länger genutzt werden kann, muss nicht sofort ersetzt und produziert werden.
Was sollte man tun, wenn die Banking-App plötzlich nicht mehr funktioniert?
Wenn die Bank-App auf einem älteren Smartphone nicht mehr funktioniert, sollte man zunächst herausfinden, warum.
- Welche Android-Version ist auf dem Smartphone installiert?
- Welche Mindestversion verlangt die Bank aktuell?
- Ist nur die Banking-App betroffen oder auch die separate Freigabe-App?
- Bietet die Bank ein TAN-Gerät als Alternative an?
- Kann das Online-Banking weiterhin über den Browser am PC genutzt werden?
- Gibt es eventuell Telefonbanking als weitere Möglichkeit?
Besonders wichtig ist der Unterschied zwischen der Banking-App und der Freigabe-App. Manche Banken verwenden beispielsweise eine App für das eigentliche Banking und eine zweite Anwendung für die Bestätigung von Überweisungen. Es kann daher vorkommen, dass eine App noch funktioniert, während die andere bereits eine neuere Android-Version verlangt.
Nicht vorschnell ein neues Smartphone kaufen
Die Meldung „Diese App ist mit deinem Gerät nicht kompatibel“ klingt zunächst nach einem klaren Fall für ein neues Smartphone. Beim Online-Banking lohnt sich jedoch ein genauerer Blick.
Je nach Bank kann ein separater TAN-Generator, ein BestSign- oder photoTAN-Gerät, chipTAN, Telefonbanking oder die Nutzung eines Tablets eine sinnvolle Alternative sein. Welche Möglichkeit tatsächlich infrage kommt, hängt vom jeweiligen Bankkonto und den aktuell angebotenen Verfahren ab.
Wer sein Smartphone ansonsten noch problemlos verwenden kann, muss es deshalb nicht zwangsläufig wegen einer nicht mehr unterstützten Banking-App ersetzen.
Fazit
Dass eine Banking-App auf einem älteren Smartphone nicht mehr funktioniert, bedeutet nicht automatisch, dass ein neues Smartphone gekauft werden muss. Banken bieten teilweise weiterhin Verfahren an, die ohne aktuelle Smartphone-App auskommen.
Vor einer Neuanschaffung lohnt sich deshalb ein Blick auf die Angebote der eigenen Bank. Ein separater TAN-Generator oder ein anderes Freigabeverfahren kann günstiger sein und ermöglicht es, ein ansonsten noch vollkommen funktionierendes Smartphone weiterzuverwenden.
Gerade für Menschen, die ihr Smartphone nur selten oder hauptsächlich für bestimmte Aufgaben verwenden, kann diese Lösung interessant sein. Wer bei der Auswahl oder Einrichtung unsicher ist, sollte sich zunächst informieren, welche Möglichkeiten die eigene Bank konkret anbietet.
Häufige Fragen (FAQ)
Impressum des Autor Kontakt zum Autor
Werbung
Kommentar / Bewertung eintragen